
La deducció del 15 % en l'IRPF per la compra d'un cotxe elèctric nou continua en vigor per als vehicles matriculats abans del 31 de desembre del 2026 i no depèn del pressupost del Pla Auto+, de manera que qui es quedi sense l'ajuda directa conserva aquesta via. La deducció pot arribar als 3.000 € i redueix l'impost a la declaració de la renda del 2026, que es presenta el 2027.
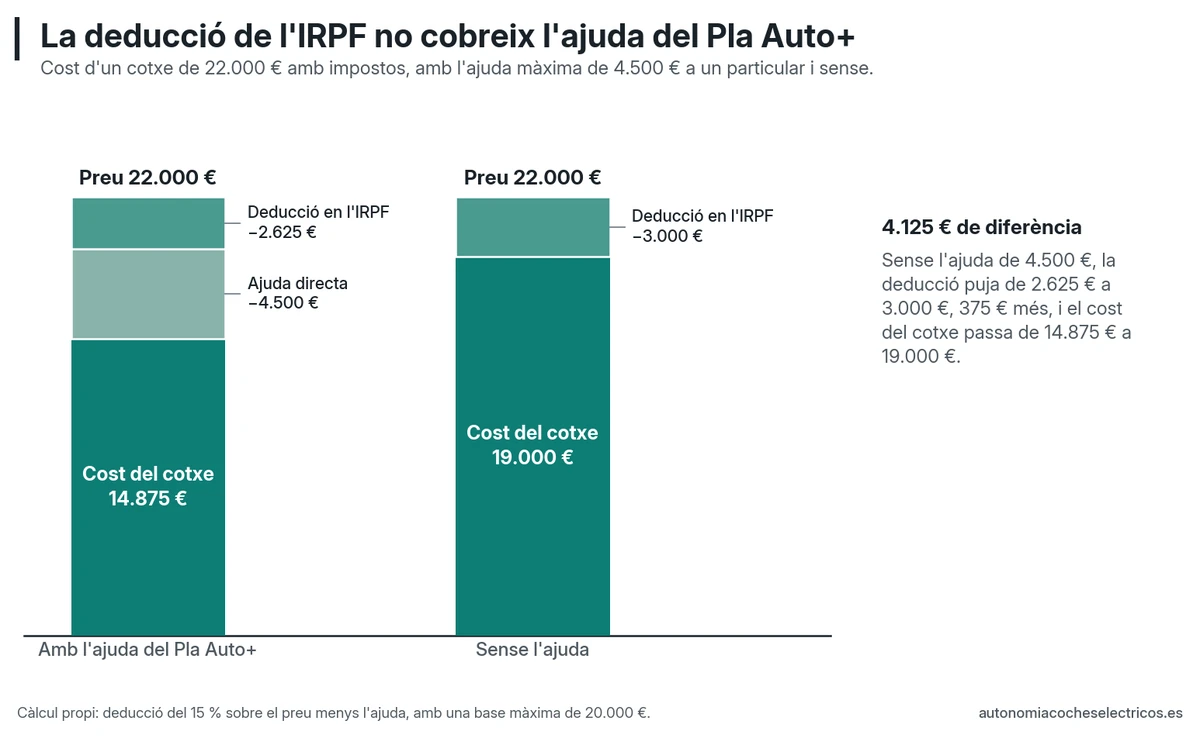
Aquesta deducció no cobreix l'ajuda que es perd, perquè quedar-se sense una subvenció de 4.500 € només permet deduir fins a 675 € més. Per aplicar-la també cal complir uns requisits de data, de titularitat i d'ús del cotxe.
Expliquem aquí què diuen la Llei de l'IRPF i l'Agència Tributària, però no som assessors fiscals i, en un cas particular, convé consultar directament l'Agència Tributària o un assessor.
En aquest article 5 apartats
- La deducció equival al 15 % del que s'ha pagat pel cotxe, amb un màxim de 3.000 €
- El cotxe ha d'estar matriculat a nom teu abans del 31 de desembre del 2026
- El cotxe ha de ser nou, d'ús particular i admès al programa estatal d'ajudes
- L'ajuda del Pla Auto+ es resta abans de calcular la deducció
- La deducció es declara a la renda del 2026, que es presenta el 2027
01La deducció equival al 15 % del que s'ha pagat pel cotxe, amb un màxim de 3.000 €
Una deducció és una quantitat que es resta de l'impost que et correspon pagar pels teus ingressos de l'any. La deducció es descompta de la quota estatal de l'IRPF, que és la part de l'impost que correspon a l'Estat espanyol, i equival al 15 % del que has pagat pel cotxe.
La quantitat sobre la qual s'aplica aquest percentatge és la base de la deducció. Inclou el preu del cotxe, els impostos i les despeses de la compra, com l'IVA i l'impost de matriculació, i té un límit de 20.000 €, de manera que la deducció no passa de 3.000 €. El límit és el mateix en una declaració individual i en una de conjunta.
De la base es descompta qualsevol ajuda pública rebuda o sol·licitada pel cotxe, i el límit de 20.000 € s'aplica després d'aquest descompte. La taula recull el resultat per a quatre imports, sense ajuda i amb els 4.500 € que el Pla Auto+ concedeix com a màxim a un particular per un turisme, una quantitat a la qual molts models no arriben.
A partir de 24.500 €, la deducció és la mateixa amb ajuda o sense. Per sota d'aquest import, qui no cobra l'ajuda dedueix una mica més, fins a 675 € en el cas més favorable, en comparació amb els 4.500 € que deixa de rebre.
Tenir dret a 3.000 € de deducció tampoc no equival a rebre un ingrés de 3.000 €, perquè la deducció redueix l'impost de l'any i el resultat final de la declaració depèn de la resta de les teves dades fiscals. La deducció només es pot descomptar de la quota estatal de l'IRPF i mai de l'autonòmica. Si la quota estatal és inferior a la deducció, la part restant queda sense aplicar.
02El cotxe ha d'estar matriculat a nom teu abans del 31 de desembre del 2026
El dret a la deducció depèn de la data de matriculació i no de la data en què se signa la comanda. El cotxe s'ha de matricular per primera vegada a Espanya, a nom de qui aplicarà la deducció, abans del 31 de desembre del 2026, i la deducció s'aplica en l'exercici, és a dir, en l'any fiscal, en què es matricula. La llei permet adquirir el cotxe fins al 31 de desembre, però exigeix matricular-lo «abans» d'aquesta data, i davant d'una matriculació prevista per al mateix dia 31 és preferible consultar abans el criteri de l'Agència Tributària.
Si el concessionari matricula primer el cotxe a nom seu i després te'l transmet, no hi ha deducció, segons l'Agència Tributària. En un matrimoni en règim de guanys, només pot aplicar la deducció el cònjuge que figura com a titular del vehicle, encara que el cotxe s'hagi pagat amb diners comuns.
Per a un cotxe demanat ara que es lliuri el 2027, la llei admet una segona via, que consisteix a pagar al venedor una quantitat a compte d'almenys el 25 % del preu de venda fins al 31 de desembre del 2026. Aquest percentatge es pot assolir amb diversos pagaments i la deducció s'aplica a la renda de l'any en què s'arriba al 25 %. La resta del preu s'ha d'abonar i el cotxe s'ha d'adquirir abans que acabi el segon any següent, és a dir, fins al 31 de desembre del 2028 si s'arriba al 25 % el 2026.
Les dues vies són alternatives i cada persona només pot aplicar la deducció per una compra.
03El cotxe ha de ser nou, d'ús particular i admès al programa estatal d'ajudes
La llei exigeix aquestes condicions al vehicle i a qui el compra:
- Vehicle nou. En queda fora un cotxe de segona mà o un que ja s'hagi matriculat abans a nom d'una altra persona o empresa.
- Turisme, quadricicle o motocicleta. Són les tres classes de vehicle que admet la deducció.
- Model subvencionable. El model ha de poder rebre l'ajuda del programa estatal de suport a la mobilitat elèctrica vigent quan es matricula o, si hi ha un pagament a compte, quan es fa. A les declaracions de la renda del 2023, del 2024 i del 2025, l'Agència Tributària va aplicar les condicions del MOVES III, que admetia elèctrics purs, d'autonomia estesa, híbrids endollables i de pila de combustible. El Pla Auto+, el programa estatal del 2026, admet aquestes mateixes motoritzacions amb etiqueta ZERO.
- Preu màxim. El preu no pot superar el límit que estableix aquest mateix programa. En les tres campanyes anteriors va ser el del MOVES III, 45.000 € sense impostos per a un turisme, i el Pla Auto+ fixa la mateixa xifra, amb els extres inclosos i els descomptes aplicats. És un límit diferent dels 20.000 € de la base de la deducció.
- Ús particular. El cotxe no pot estar afecte a una activitat econòmica, és a dir, destinat a un negoci o a una activitat professional. Si s'hi destina més endavant, es perd la deducció ja aplicada.
L'Agència Tributària ja recull a la seva pàgina els requisits generals de la deducció per al 2026, amb la remissió al programa estatal vigent, però encara no ha publicat el manual d'aquest exercici. En els manuals de les campanyes anteriors detallava les motoritzacions i els preus. La llei demana que el model sigui subvencionable, sense exigir que l'ajuda s'hagi sol·licitat o cobrat.
04L'ajuda del Pla Auto+ es resta abans de calcular la deducció
L'ajuda i la deducció són compatibles, i la mateixa llei regula com es combinen quan ordena que de la base es descomptin les quantitats «subvencionades o que hagin de ser-ho». L'Agència Tributària demana incloure a la declaració les ajudes sol·licitades encara que no s'hagin cobrat.
En un exemple del manual de Renda 2025, basat en el MOVES III, l'Agència Tributària calcula que un cotxe de 48.000 € amb una ajuda sol·licitada de 4.500 € deixa una base de 43.500 €, que es redueix al límit de 20.000 € i dona una deducció de 3.000 €.
El Ministeri d'Indústria ha confirmat que el pressupost per a particulars està exhaurit i que les sol·licituds presentades des del 19 de novembre entren en una llista d'espera sense garantia de cobrament. Si quan presentis la renda la teva sol·licitud continua pendent, consulta abans amb l'Agència Tributària com s'ha de reflectir aquesta ajuda en el càlcul de la deducció.
L'ajuda cobrada té, a més, el seu propi tractament a la renda, diferent del descompte a la base. L'Agència Tributària considera guanys patrimonials les subvencions vinculades a béns d'ús particular, que s'han de declarar com a ingressos, i als seus manuals del 2021 al 2025 hi va incloure expressament les ajudes a la compra de vehicles dels plans MOVES. El Pla Auto+ encara no surt en aquests manuals, perquè el de la renda del 2026 està per publicar.
05La deducció es declara a la renda del 2026, que es presenta el 2027
Un cotxe matriculat el 2026 es declara a la renda d'aquest exercici. A Renda Web, el programa de l'última campanya, la deducció era a «Apartats declaració», dins de les deduccions generals de la quota, amb el nom de deducció per l'adquisició de vehicles elèctrics «endollables» i de pila de combustible i punts de recàrrega.
L'Agència Tributària encara no ha publicat el model de la declaració del 2026, de manera que el número de casella encara no es coneix. El formulari de l'última campanya demanava aquestes dades:
- La categoria i el tipus de vehicle.
- El NIF del venedor.
- El preu de venda sense IVA.
- L'import de les despeses i els tributs de la compra, com l'IVA i l'impost de matriculació.
- Les ajudes públiques cobrades o sol·licitades.
- La matrícula i la data de matriculació o, si hi ha un pagament a compte, l'import i la data del pagament.
Aquestes dades figuren a la factura, al permís de circulació i a la documentació de l'ajuda, i també al justificant bancari si optes pel pagament a compte.
A diferència de l'ajuda directa, la deducció no té un pressupost que es pugui exhaurir, però sí una data límit, perquè la llei la manté fins al 31 de desembre del 2026 i, ara com ara, cap norma no n'ha prorrogat la vigència fins al 2027.