
La deducción del 15 % en el IRPF por la compra de un coche eléctrico nuevo sigue en vigor para los vehículos matriculados antes del 31 de diciembre de 2026 y no depende del presupuesto del Plan Auto+, de modo que quien se quede sin la ayuda directa conserva esta vía. La deducción puede alcanzar los 3.000 € y se aplica en la declaración de la renta de 2026, que se presenta en 2027, como una rebaja del impuesto.
Esta deducción no cubre la ayuda que se pierde, porque quedarse sin una subvención de 4.500 € solo permite deducir hasta 675 € más. Para aplicarla hay que cumplir también unos requisitos de fecha, de titularidad y de uso del coche.
Explicamos aquí qué dicen la Ley del IRPF y la Agencia Tributaria, pero no somos asesores fiscales y, ante un caso particular, la respuesta que vale es la de la propia Agencia Tributaria o la de un asesor.
En este artículo 5 apartados
- La deducción equivale al 15 % de lo pagado por el coche, con un máximo de 3.000 €
- El coche tiene que estar matriculado a tu nombre antes del 31 de diciembre de 2026
- El coche debe ser nuevo, de uso particular y admitido en el programa estatal de ayudas
- La ayuda del Plan Auto+ se resta antes de calcular la deducción
- La deducción se declara en la renta de 2026, que se presenta en 2027
01La deducción equivale al 15 % de lo pagado por el coche, con un máximo de 3.000 €
Una deducción es una cantidad que se resta del impuesto que te corresponde pagar por tus ingresos del año. Esta se descuenta de la cuota estatal del IRPF, que es la parte del impuesto que corresponde al Estado, y equivale al 15 % de lo que has pagado por el coche.
La cantidad sobre la que se aplica ese porcentaje es la base de la deducción. Incluye el precio del coche con los impuestos y gastos de la compra, como el IVA y el impuesto de matriculación, y tiene un límite de 20.000 €, de ahí que la deducción no pase de 3.000 €. El límite es el mismo en una declaración individual y en una conjunta.
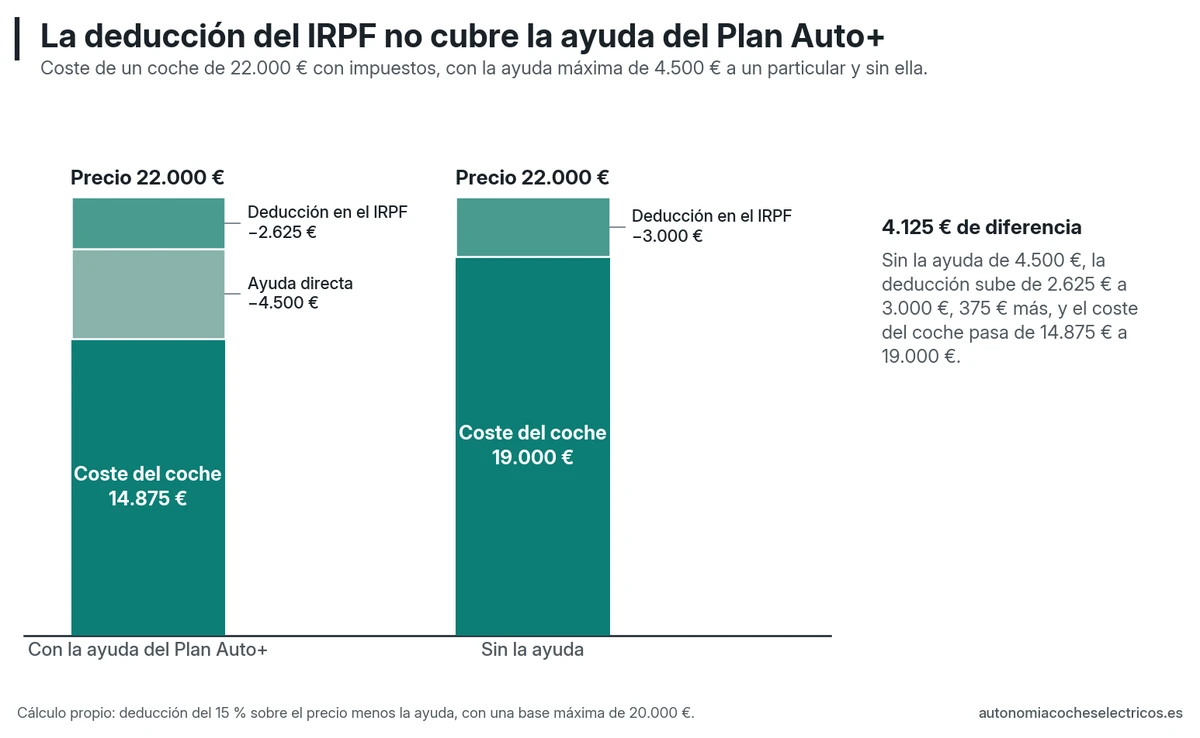
De la base se descuenta cualquier ayuda pública recibida o solicitada por el coche, y el límite de 20.000 € se aplica después de ese descuento. La tabla recoge el resultado para cuatro importes, sin ayuda y con los 4.500 € que el Plan Auto+ concede como máximo a un particular por un turismo, una cantidad que muchos modelos no alcanzan.
A partir de 24.500 € la deducción es la misma con ayuda o sin ella. Por debajo de ese importe, quien no cobra la ayuda deduce algo más, hasta 675 € en el caso más favorable, frente a los 4.500 € que deja de recibir.
Tener derecho a 3.000 € de deducción tampoco equivale a recibir un ingreso de 3.000 €, porque la deducción reduce el impuesto del año y el resultado final de la declaración depende del resto de tus datos fiscales. La deducción solo puede descontarse de la cuota estatal del IRPF y nunca de la autonómica. Si la cuota estatal es inferior a la deducción, la parte restante queda sin aplicar.
02El coche tiene que estar matriculado a tu nombre antes del 31 de diciembre de 2026
El derecho a la deducción depende de la fecha de matriculación y no de la fecha en que se firma el pedido. El coche debe matricularse por primera vez en España, a nombre de quien va a deducir, antes del 31 de diciembre de 2026, y la deducción se aplica en el ejercicio, es decir, en el año fiscal, en que se matricula. La ley permite adquirir el coche hasta el 31 de diciembre, pero exige matricularlo «antes de» esa fecha, y ante una matriculación prevista para el propio día 31 es preferible consultar antes el criterio de la Agencia Tributaria.
Si el concesionario matricula primero el coche a su nombre y después te lo transmite, no hay deducción, según la Agencia Tributaria. En un matrimonio en régimen de gananciales deduce únicamente el cónyuge que figura como titular en la matriculación, aunque el coche se haya pagado con dinero común.
Para un coche pedido ahora que se entregue en 2027, la ley admite una segunda vía, que consiste en pagar al vendedor, hasta el 31 de diciembre de 2026, una cantidad a cuenta de al menos el 25 % del precio de venta. Ese porcentaje puede reunirse con varios pagos, y la deducción se aplica entonces en la renta del año en que se alcanza, mientras que el resto debe abonarse y el coche adquirirse antes de que termine el segundo año siguiente, el 31 de diciembre de 2028 si el pago se hace en 2026.
Las dos vías son alternativas y la deducción vale para una única compra por persona.
03El coche debe ser nuevo, de uso particular y admitido en el programa estatal de ayudas
La ley exige estas condiciones al vehículo y a quien lo compra:
- Vehículo nuevo. Queda fuera un coche de segunda mano o uno que ya se haya matriculado antes a nombre de otra persona o empresa.
- Turismo, cuadriciclo o motocicleta. Son las tres clases de vehículo que admite la deducción.
- Modelo subvencionable. El modelo tiene que poder recibir la ayuda del programa estatal de apoyo a la movilidad eléctrica vigente cuando se matricula o, con pago a cuenta, cuando se hace ese pago. En las rentas de 2023, 2024 y 2025 la Agencia Tributaria aplicó las condiciones del MOVES III, que admitía eléctricos puros, de autonomía extendida, híbridos enchufables y de pila de combustible. El Plan Auto+, el programa estatal de 2026, admite esas mismas motorizaciones con etiqueta CERO.
- Precio máximo. El precio no puede superar el que fije ese mismo programa. En las tres campañas anteriores fue el del MOVES III, 45.000 € sin impuestos para un turismo, y el Plan Auto+ fija la misma cifra, con los extras incluidos y los descuentos aplicados. Es un límite distinto de los 20.000 € de la base de la deducción.
- Uso particular. El coche no puede estar afecto a una actividad económica, es decir, destinado a un negocio o a una actividad profesional. Si se destina a ella más adelante, se pierde la deducción ya aplicada.
La Agencia Tributaria ya recoge en su página los requisitos generales de la deducción para 2026, con la remisión al programa estatal vigente, pero todavía no ha publicado el manual de ese ejercicio, donde en las campañas anteriores detallaba las motorizaciones y los precios. La ley pide que el modelo sea subvencionable, sin exigir que la ayuda se haya solicitado o cobrado.
04La ayuda del Plan Auto+ se resta antes de calcular la deducción
La ayuda y la deducción son compatibles, y la propia ley regula cómo se combinan al ordenar que de la base se descuenten las cantidades «subvencionadas o que fueran a serlo». En la declaración, la Agencia Tributaria pide incluir las ayudas solicitadas aunque todavía no se hayan cobrado.
En un ejemplo del manual de Renta 2025, basado en el MOVES III, la Agencia Tributaria calcula que un coche de 48.000 € con una ayuda solicitada de 4.500 € deja una base de 43.500 €, que se reduce al límite de 20.000 € y da una deducción de 3.000 €.
El Ministerio de Industria ha confirmado que el presupuesto para particulares está agotado y que las solicitudes presentadas desde el 19 de noviembre entran en una lista de espera sin garantía de cobro. Si al presentar la renta tu solicitud sigue pendiente, consulta antes con la Agencia Tributaria cómo debe reflejarse esa ayuda en el cálculo de la deducción.
La ayuda cobrada tiene además su propio tratamiento en la renta, distinto del descuento en la base. La Agencia Tributaria considera ganancias patrimoniales las subvenciones vinculadas a bienes de uso particular, que deben declararse como ingresos, y en sus manuales de 2021 a 2025 incluyó expresamente las ayudas a la compra de vehículos de los planes MOVES. El Plan Auto+ todavía falta en esos manuales, porque el de la renta de 2026 está por publicar.
05La deducción se declara en la renta de 2026, que se presenta en 2027
Un coche matriculado en 2026 se declara en la renta de ese ejercicio. En Renta Web, el programa de la última campaña, la deducción estaba en «Apartados declaración», dentro de las deducciones generales de la cuota, con el nombre de deducción por la adquisición de vehículos eléctricos «enchufables» y de pila de combustible y puntos de recarga.
La Agencia Tributaria aún no ha publicado el modelo de la declaración de 2026, por lo que el número de casilla no se conoce todavía. El formulario de la última campaña pedía estos datos:
- La categoría y el tipo de vehículo.
- El NIF del vendedor.
- El precio de venta sin IVA.
- El importe de los gastos y tributos de la compra, como el IVA y el impuesto de matriculación.
- Las ayudas públicas cobradas o solicitadas.
- La matrícula y la fecha de matriculación o, con pago a cuenta, el importe y la fecha de ese pago.
Estos datos figuran en la factura, en el permiso de circulación y en la documentación de la ayuda, además del justificante bancario si optas por el pago a cuenta.
A diferencia de la ayuda directa, la deducción no tiene un presupuesto que pueda agotarse y su límite es de calendario, porque la ley la mantiene hasta el 31 de diciembre de 2026 y hoy ninguna norma la extiende a 2027.