
En julio de 2026 se matricularon 1.311 turismos 100% eléctricos nuevos a nombre de titulares domiciliados en la Comunidad Valenciana, un 16,4% más que en julio del año pasado (1.311 frente a 1.126). El ranking lo lidera con claridad el Leapmotor B10, pero la comunidad tiene un rasgo propio frente al patrón nacional: un perfil más generalista, con SUV asequibles de marca tradicional que aquí suben más que en la media. El Opel Frontera y el Ford Puma Gen-E se cuelan entre los diez primeros, dos nombres que ni siquiera entran en el top-20 nacional y que aquí multiplican por casi tres su cuota española.
Nota sobre las cifras. Contamos cada matriculación en la comunidad donde está domiciliado el titular del vehículo, no donde se tramita la matrícula. Este es el detalle de la Comunidad Valenciana; también publicamos el ranking nacional.
El mercado eléctrico valenciano crece un 16,4%, por debajo de la media nacional (+24%) pero de forma sólida.
Los 20 coches eléctricos más vendidos en la Comunidad Valenciana en julio de 2026
El Leapmotor B10 manda con 89 unidades y saca ventaja clara al resto. Detrás aparecen los superventas habituales —el Citroën ë-C3, el BYD Dolphin Surf y el Deepal S05—, junto a dos de las principales anomalías del ranking valenciano: el Opel Frontera y el Ford Puma Gen-E.
Un perfil más generalista y orientado al SUV
La columna de cuota nacional lo deja ver de un vistazo. El Leapmotor B10 lidera como en el resto del país, pero por debajo aparece una franja de SUV compactos de precio relativamente contenido que aquí pesan mucho más que en la media. El Opel Frontera casi triplica su cuota nacional (3,4% frente al 1,2%) y el Ford Puma Gen-E la multiplica por cerca de tres (2,8% frente al 1,0%). Ford destaca: coloca tres modelos en el top-20 —Puma Gen-E, Explorer y Capri—, los tres con más peso relativo aquí que en el conjunto de España, algo difícil de atribuir al azar con diferencias tan marcadas. El Renault 5 hace el camino inverso y pierde algo de fuerza respecto a la media. Es un mercado menos volcado al premium que Madrid y con mucho menos peso de Cupra que Cataluña: pesa más el coche familiar práctico y ajustado de precio.
El eléctrico dentro del mercado total de la Comunidad Valenciana
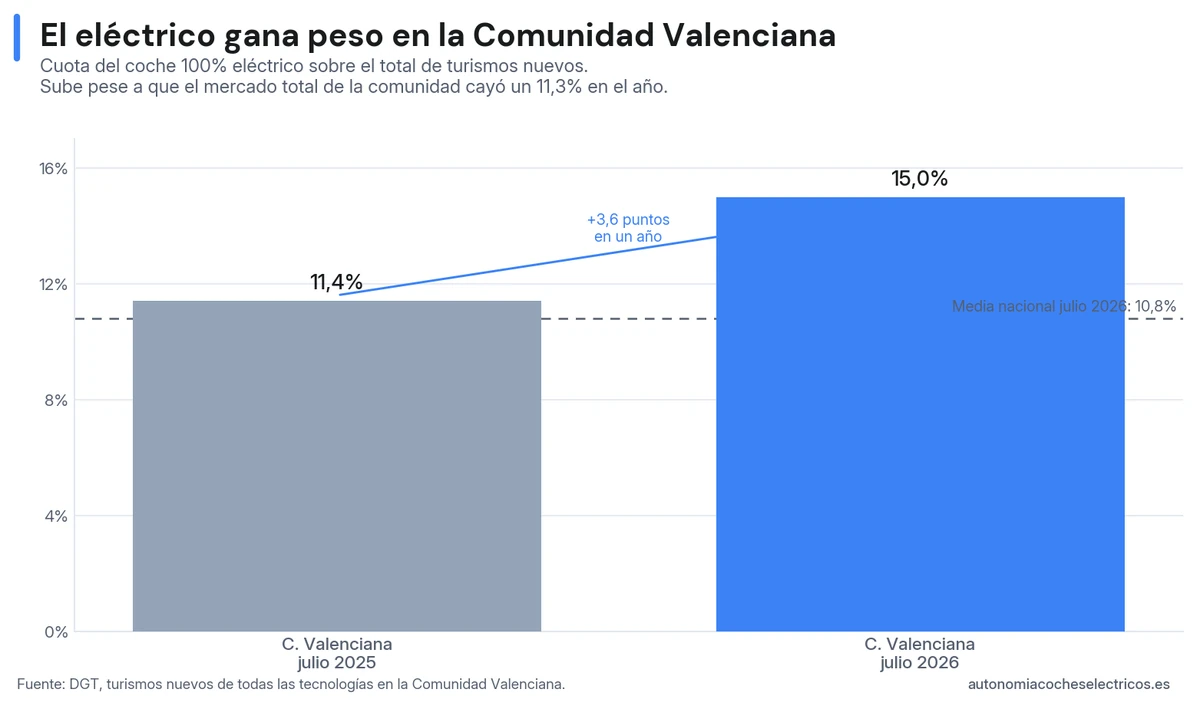
El ranking de eléctricos es una parte del mercado. La Comunidad Valenciana registró en julio 8.728 matriculaciones de turismos nuevos de todas las tecnologías. De cada 100, 15 fueron eléctricos puros: una cuota del 15,0%, frente al 11,4% de julio de 2025 (1.126 sobre 9.843).
Aquí está uno de los datos de fondo del mes: el eléctrico creció un 16,4% mientras el mercado total retrocedía un 11,3%. Sube el coche eléctrico y baja el coche en general, así que la cuota BEV avanza por las dos vías a la vez.
Ese 15,0% está más de cuatro puntos por encima de la media nacional, que en julio se quedó en el 10,8%. La Comunidad Valenciana no es de los mayores mercados eléctricos del país por volumen, pero en proporción el eléctrico pesa aquí bastante más que en el conjunto de España.
El ranking se mueve poco si miramos solo a los particulares
A diferencia de Madrid, la Comunidad Valenciana es un mercado muy de particular. De las 1.311 matriculaciones, 953 (un 72,7%) van a nombre de persona física y solo 358 (un 27,3%) a personas jurídicas. Ese peso alto del comprador particular hace que el ranking apenas cambie al aislar a las personas físicas.
El modelo más comprado a título personal repite el del ranking general, el Leapmotor B10 (85 de sus 89 unidades), seguido del Citroën ë-C3 (53) y del BYD Atto 2 (47). Ese peso del comprador particular encaja con el perfil que muestra el ranking: una mayor presencia de SUV compactos y modelos generalistas. El patrón no desaparece al excluir las matriculaciones de empresas.
Las marcas de coches eléctricos más vendidas en la Comunidad Valenciana en julio de 2026
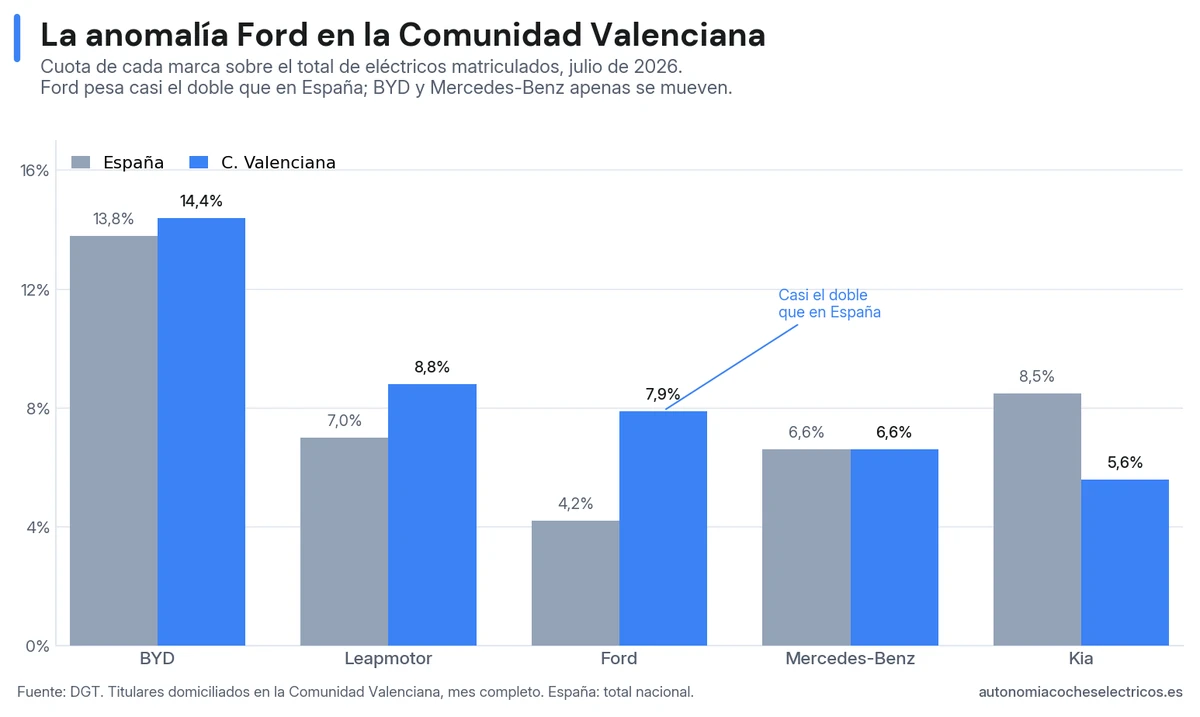
BYD encabeza el mercado valenciano con el 14,4%, por encima incluso de su cuota nacional. La nota local la pone Ford: tercera marca aquí con un 7,9%, frente al 4,2% que firma en el conjunto de España. Son 3,7 puntos de diferencia, y el empuje viene del Puma Gen-E, el Explorer y el Capri, el mismo perfil generalista que asoma en el ranking de modelos. Kia hace el camino contrario y pesa menos aquí (5,6%) que en la media nacional (8,5%).
Ese aire generalista y de marca tradicional convive con un peso alto de las marcas que clasificamos como chinas, que en la Comunidad Valenciana suman el 35,0% del mercado, dos puntos por encima del 32,8% nacional. La comunidad no da la espalda al coche chino. Aquí conviven las dos cosas: fuerte presencia china y unas generalistas europeas de acceso que aguantan mejor que en el resto del país.
Así va el año en la Comunidad Valenciana: Tesla lidera el acumulado
Julio es la foto de un mes; el acumulado del año enseña mejor el fondo. Entre enero y julio, los titulares valencianos matricularon 8.668 turismos eléctricos nuevos, un 21,4% más que los 7.141 del mismo periodo de 2025. Es un crecimiento por debajo de la media nacional del año (+34,5%): la Comunidad Valenciana suma volumen, pero avanza algo más despacio que el conjunto del país.
Y el acumulado descoloca el ranking del mes. Tesla conserva el liderazgo del año pese a un julio en el que apenas matriculó 24 unidades y quedó fuera del grupo de cabeza mensual: arrastra un primer semestre fuerte que la mantiene arriba, seguida de BYD. Ford, tercera marca del mes, es cuarta del año, con un empuje que viene sobre todo de las últimas semanas.
La cuestión para agosto será si el peso excepcional de Ford y Opel se consolida o si el ranking valenciano vuelve a acercarse al patrón nacional. El ranking nacional marca la referencia con la que compararlo.
Metodología y fuente de datos
Los datos de este artículo proceden de la base de datos oficial de matriculaciones de la Dirección General de Tráfico (DGT), dependiente del Ministerio del Interior de España.
Se han aplicado los siguientes filtros a los datos brutos:
- Tipo de vehículo: Turismo. Quedan fuera furgonetas, comerciales ligeros, camiones, autobuses, motocicletas y vehículos mixtos.
- Tipo de propulsión: Eléctrico de batería (BEV). Se excluyen híbridos enchufables (PHEV), híbridos (HEV) y eléctricos de autonomía extendida (REEV).
- Nuevo/Usado: Vehículo nuevo. Quedan fuera las matriculaciones de segunda mano.
- Bloque chino: agrupa las marcas controladas por grupos empresariales de origen chino (BYD, Leapmotor, Deepal, XPENG, MG, Omoda, Jaecoo, Lynk & Co y Smart, entre otras), independientemente del país de fabricación del vehículo. No equivale, por tanto, a "coches fabricados en China". No incluye KGM (coreana) ni DS (francesa).
- Ámbito territorial: Comunidad Valenciana, determinada por el domicilio del titular del vehículo y no por la comunidad donde se tramita la matriculación. Así el dato refleja dónde está domiciliado el titular y no dónde una empresa de renting o una flota tramita la matrícula.
- Canal de compra: el ranking principal incluye todas las matriculaciones (particulares, empresas y renting). El desglose de particulares se calcula sobre la misma base de datos de la DGT, filtrando las matriculaciones a nombre de persona física.
Las cifras reflejan matriculaciones de turismos 100% eléctricos nuevos con titular domiciliado en la Comunidad Valenciana durante julio de 2026, con datos cerrados a 31 de julio de 2026, e incluyen tanto compras de particulares como de empresas y renting. Los datos de cuota sobre el mercado total de turismos proceden de la misma fuente, con todas las tecnologías de propulsión.