Si se mira el mercado eléctrico en bloque, el Plan Auto+ no parece haber cambiado nada: los modelos que reciben la ayuda completa de 4.500 € —europeos de coche y batería, por debajo de 35.000 € sin impuestos— fueron el 19,7% de las matriculaciones de agosto y septiembre, un punto porcentual por encima del 18,7% del mismo tramo de 2025, y los fabricados fuera de la Unión Europea siguen siendo casi la mitad de lo que se vende. Esa foto es correcta, pero mezcla dos públicos que viven el plan de forma distinta y un catálogo que no es el de hace un año.
Cuando se separa a los particulares, que son los únicos que han podido pedir la ayuda desde el 4 de agosto, la imagen cambia: entre ellos los europeos con ayuda completa pasaron del 13,7% de las matriculaciones a su nombre en agosto-septiembre de 2025 al 19,9% en 2026, mientras que entre las empresas, cuya línea no abría hasta el 1 de octubre, el mismo grupo cayó del 29,1% al 19,2%. En agosto, la cuota de los europeos con ayuda completa entre las matriculaciones a nombre de particulares superó por primera vez a la de las empresas, invirtiendo la relación observada en el mismo mes de 2025.
El catálogo tampoco es el que era: en 2026 han llegado de golpe una treintena de modelos nuevos, la mayoría de fabricantes chinos con 3.375 € de ayuda, y ocupan cuota a costa de todos los demás. Si la comparación se limita a los modelos que ya se vendían en 2025, los europeos con ayuda completa suben del 20,5% al 27,3% de las matriculaciones a nombre de particulares y los de fuera de la UE bajan del 43,9% al 33,6%. Los datos apuntan a un desplazamiento de las compras de particulares hacia los europeos con ayuda completa, que la oleada de lanzamientos diluye en el agregado.
En este artículo 8 apartados
- Cómo lo hemos medido: cinco grupos de ayuda
- El total del mercado: el reparto apenas se mueve
- Particulares frente a empresas: donde se abre la tijera
- Mismos modelos, dos años: siete puntos más para los europeos
- Lo que tapaba el efecto: las novedades, Tesla y el fin de mes
- Qué significa para quien está mirando un eléctrico
- Lo que falta por ver: octubre y las empresas
- Metodología y fuente de datos
01Cómo lo hemos medido: cinco grupos de ayuda
El Real Decreto 609/2026 reparte la ayuda de un particular en tramos sobre un máximo de 4.500 €: el 50% por ser eléctrico puro, el 25% si el coche cuesta hasta 35.000 € sin impuestos (el 15% entre 35.000 y 45.000), el 15% si se monta en la Unión Europea y el 10% si la batería también se ensambla aquí. Por encima de 45.000 € sin impuestos no hay ayuda. Con esa aritmética, cada modelo cae en uno de cinco grupos según lo que cobra su versión de acceso:
02El total del mercado: el reparto apenas se mueve
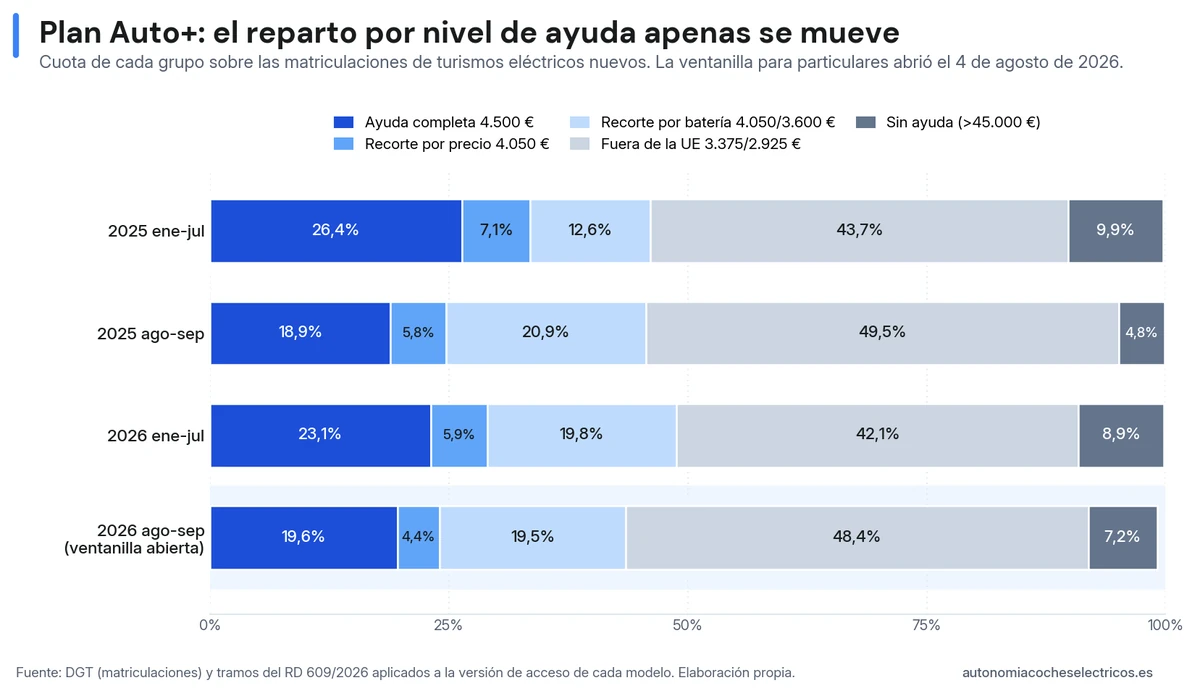
En la tabla, cada celda es el peso del grupo sobre el total de turismos eléctricos nuevos del periodo, sin distinguir canales.
El verano castiga a los europeos baratos los dos años (−7,7 puntos porcentuales en 2025, −3,3 en 2026) y premia a los de fuera de la UE, y en interanual los de ayuda completa ganan un punto porcentual. Lo que esta tabla no puede ver es quién compra cada coche: septiembre es cierre de trimestre de Tesla los dos años (el Tesla Model 3 puso 2.699 unidades en agosto-septiembre, el 10% del mercado, con 3.375 € de ayuda), y las matriculaciones a nombre de particulares representan ya tres de cada cuatro cuando hace un año eran poco más de la mitad.
03Particulares frente a empresas: donde se abre la tijera
La Línea 1, la de particulares, abrió el 4 de agosto; la Línea 2, para empresas y autónomos, el 1 de octubre. Separamos los dos canales con el dato de la DGT de si el titular es persona física o jurídica y seguimos la cuota del grupo de ayuda completa mes a mes.
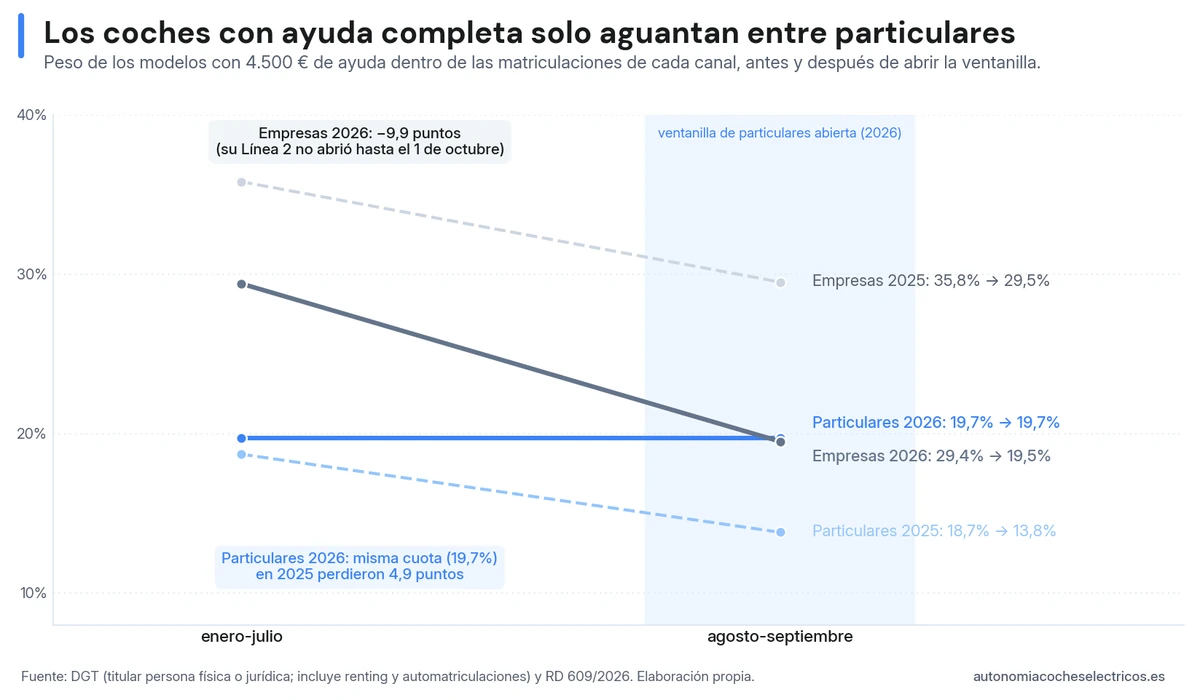
Entre particulares, los europeos con ayuda completa ganan cuota interanual todos los meses desde junio, entre 3,5 y 9,2 puntos porcentuales, y agosto de 2026 es el mes con mayor peso de ese grupo de toda la serie; en septiembre la cuota retrocede, coincidiendo con el cierre trimestral de Tesla, aunque se mantiene 5,1 puntos porcentuales por encima de septiembre de 2025. Entre empresas ocurre lo contrario desde agosto, aunque con su línea todavía cerrada esa caída no puede leerse como una reacción al plan y puede responder a pedidos y entregas anteriores; el cruce se ve mejor en la diferencia entre canales, porque en 2025 las matriculaciones a nombre de empresas incluían siempre más europeo barato que las de particulares, con 7 a 25 puntos porcentuales de diferencia, y en 2026 esa diferencia se estrecha desde enero y en agosto cambia de signo por primera vez. En unidades, las matriculaciones a nombre de particulares de coches con ayuda completa crecen un +143% interanual en agosto-septiembre, frente al +68% del conjunto del canal.
Una parte de la caída entre empresas se explica por las flotas, porque el Jeep Avenger matriculó 818 unidades de enero a julio, 590 en renting, y 26 en agosto-septiembre, y el e-2008, el EV4 y el Countryman siguen el mismo patrón de flotas. Eso pesa en el grupo, pero no explica que los particulares, que no tienen flotas, suban al mismo tiempo: dentro de los coches con ayuda completa, la proporción de compradores particulares pasó del 35% en enero al 73% en agosto, cuando en 2025 no superó el 57% en todo el año.
04Mismos modelos, dos años: siete puntos más para los europeos
Diez de los veinte eléctricos más vendidos en septiembre no existían hace un año, y los modelos recién llegados pueden alterar la distribución de las matriculaciones durante sus primeros meses, especialmente cuando amplían la oferta en segmentos con demanda, así que la comparación más justa es entre los coches que ya estaban en el mercado en 2025, con Tesla aparte por su ciclo de entregas trimestral.
Al comparar los mismos modelos, el grupo de ayuda completa gana casi siete puntos porcentuales entre particulares y el de fuera de la UE pierde diez, mientras el de batería no europea, que cobra 4.050 €, gana cuatro. El Citroën ë-C3 pasó de 119 a 497 compras de particulares en agosto-septiembre; el Volvo EX30, de 99 a 365; el Škoda Elroq, de 177 a 317. En el grupo de origen, el Hyundai Inster baja de 280 a 177, el Kia EV3 se queda casi igual y el Model 3 vende a particulares un 15% menos que un año antes. El Renault 5, de 416 a 394, es la excepción entre los europeos, con un lanzamiento de 2025 que ya había agotado su efecto novedad.
Dentro de 2026, esos mismos modelos de ayuda completa tenían entre particulares el 27,4% en enero-julio y el 27,3% en agosto-septiembre, de modo que el cambio ya se observa antes de la apertura de la ventanilla, en un mercado que conocía el plan desde febrero y su retroactividad desde enero.
05Lo que tapaba el efecto: las novedades, Tesla y el fin de mes
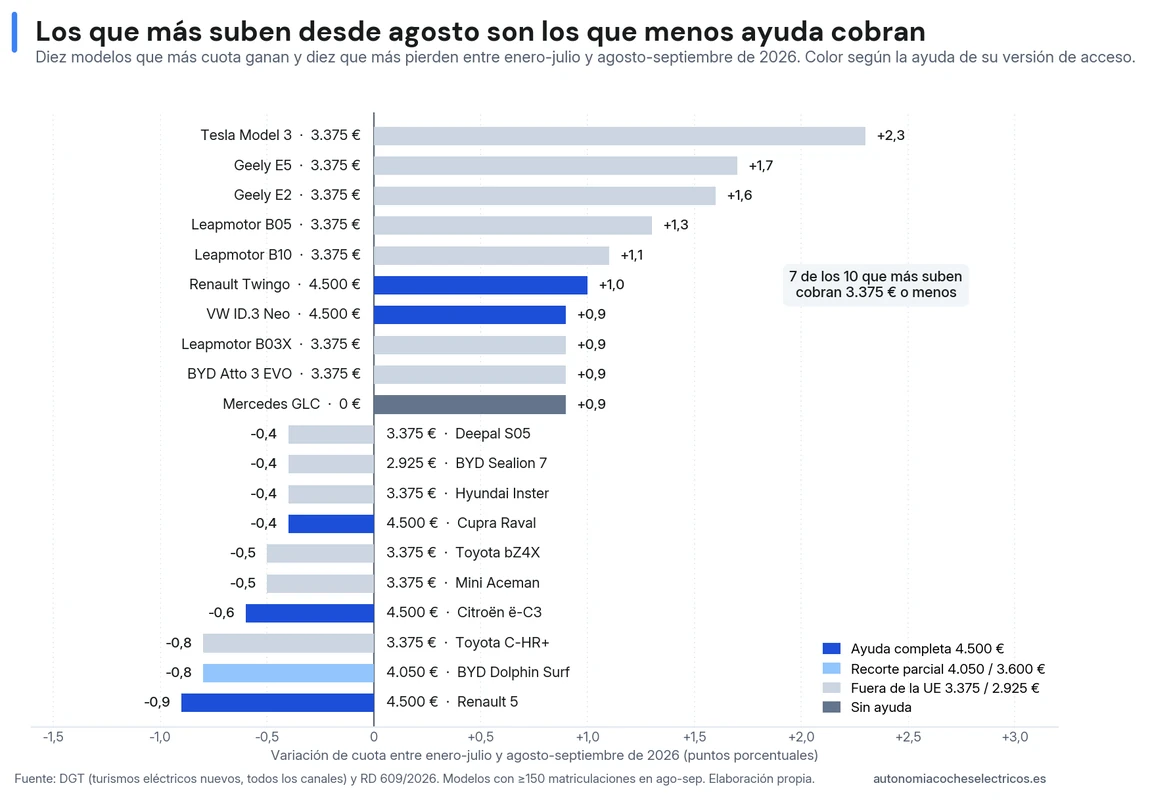
Los modelos sin ventas en 2025 sumaron 17.939 matriculaciones de enero a julio y 9.676 en agosto-septiembre. Entre particulares, el 65% de esas unidades son coches de fuera de la UE con 3.375 € o menos (Leapmotor B10, B05 y B03X, Geely E2 y E5, BYD Atto 3 EVO, Deepal S05, Toyota C-HR+, MG4 Urban) y solo el 20% europeos con ayuda completa (Twingo, ID.3 Neo, Raval, Micra). La llegada de nuevos modelos, mayoritariamente fabricados fuera de la UE, aumenta el peso del grupo de origen y diluye en el agregado la ganancia de los europeos con ayuda completa entre los modelos que ya se vendían en 2025. Su menor subvención no les ha impedido ganar presencia, porque su precio de partida ya está por debajo del de los europeos que cobran 4.500 €.
El resto del ruido lo pone el trimestre de Tesla, con 4.040 unidades de Model 3 y Model Y en agosto-septiembre, el 14,9% del mercado. Como sus versiones cobran ayudas distintas, miramos si el plan empujó a los compradores hacia la barata: en el Model 3, la de tracción trasera pasó del 83% al 86% de las matriculaciones; en el Model Y, del 38% al 55%. El mismo desplazamiento ocurrió en 2025, cuando el Model Y de acceso pasó del 48% al 71% en ese tramo, así que es el patrón de cada cierre de trimestre, con o sin plan. El pico de los días 29-31, que ya existía antes del plan, tampoco se ha hecho más grande: el 24,4% de septiembre frente al 22,5% de 2025.
06Qué significa para quien está mirando un eléctrico
Si estás comparando modelos con la tabla de ayudas delante, los datos apuntan a que la ayuda favorece a los modelos europeos que reciben los 4.500 € completos, que a igualdad de catálogo ganan cuota entre particulares frente a los que reciben 3.375 €, y aun así el más matriculado a nombre de particulares en agosto-septiembre sigue siendo el Model 3, con 3.375 €, y el primero con 4.500 € completos es el ë-C3, en el décimo puesto. La diferencia entre ambos tramos es de 1.125 €, y modelos como el Tesla Model 3, el Geely E5 o el Leapmotor B10 parten de precios que pueden resultar más determinantes que esa diferencia de subvención. Cuánto recibe cada uno de los más vendidos pesa en la decisión, pero menos que el precio de partida.
Lo que sí puede cambiar la foto es el presupuesto, porque la Línea 1 tiene 350 millones y la de empresas 50, y con los ritmos de septiembre la pregunta de qué pasa si se agota el dinero pesa más sobre la decisión de compra que los tramos por origen.
07Lo que falta por ver: octubre y las empresas
Con la Línea 2 abierta desde el 1 de octubre, las empresas tienen ahora la misma oportunidad que tuvieron los particulares en agosto. En los trece primeros días del mes han matriculado 777 eléctricos y el grupo de ayuda completa se queda en el 18,1%, sin rastro todavía de reacción; es poco volumen y es pronto para leerlo. Si el patrón de los particulares se repite, el cierre de octubre debería mostrar a los europeos con ayuda completa recuperando cuota entre empresas; si no lo hace, la explicación de las flotas ganará peso frente a la de la ayuda. Repetiremos el cruce con octubre cerrado y los mismos tres cortes.
08Metodología y fuente de datos
Los datos proceden de la base oficial de la Dirección General de Tráfico (DGT): turismos eléctricos de batería nuevos, todas las matriculaciones (particulares, empresas y renting). El desglose por canal separa persona física de jurídica; la DGT no distingue las automatriculaciones de concesionario dentro de las jurídicas.
La ayuda de cada modelo se calcula con los criterios del Real Decreto 609/2026 aplicados a su versión de acceso, con los datos de origen de la Lista Blanca y los precios recomendados sin impuestos; los importes son los de la Línea 1 y la Línea 2 aplica los mismos porcentajes sobre 4.500 o 6.000 €, por lo que la clasificación por tramos es la misma aunque el importe final para una empresa pueda ser distinto. La clasificación es por modelo, no por versión: un Model 3 Performance, que supera el tope de precio, cuenta como 3.375 € porque la versión de acceso sí la cobra, de modo que la ayuda asignada a cada modelo es la de su versión de acceso y no necesariamente la que cobra cada unidad matriculada; para Tesla aproximamos la versión con la potencia homologada que registra la DGT.
Comparamos cada tramo con los mismos meses de 2025 y a los particulares con las empresas dentro de 2026, en lugar de enero-julio con agosto-septiembre, porque el plan se anunció el 3 de febrero y es retroactivo desde el 1 de enero y el "antes" ya estaba influido por la expectativa de cobrar. Trabajamos siempre en cuota dentro del mercado eléctrico, no en unidades.
Los periodos comparados son enero-julio y agosto-septiembre de 2025 y 2026, con datos cerrados a 30 de septiembre de 2026; las cifras de octubre corresponden a los días 1 a 13 y son solo indicativas. Consideramos "veteranos" los modelos con al menos 30 matriculaciones en enero-julio de 2025 y excluimos de ese corte el Model 3 y el Model Y por su ciclo trimestral; es un análisis complementario que reduce el ruido de las novedades y de Tesla, no una reconstrucción de lo que habría ocurrido en el mercado completo sin los lanzamientos de 2026. Hemos recalculado los periodos anteriores con la misma metodología, y dejamos sin clasificar los modelos con menos de 30 matriculaciones en los dos años (menos del 1% de cada periodo).