
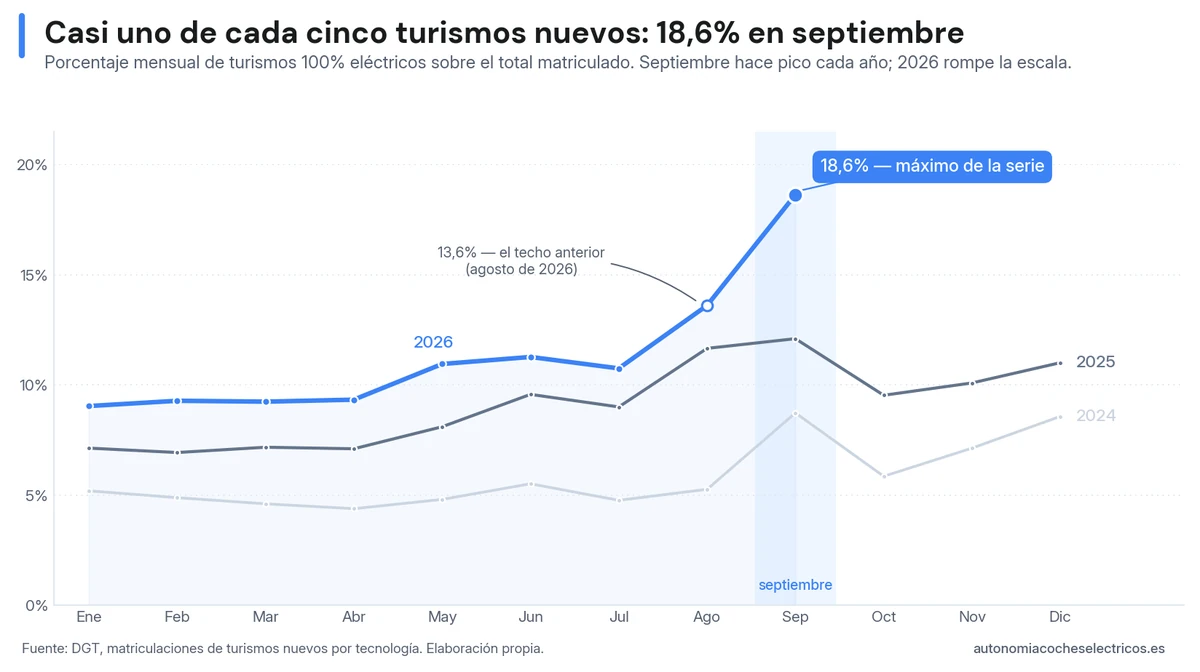
Casi uno de cada cinco turismos nuevos matriculados en España en septiembre de 2026 fue eléctrico puro. La cuota del coche eléctrico alcanzó el 18,6%, cinco puntos por encima del 13,6% de agosto, que era el máximo anterior, y seis y medio por encima del 12,1% de septiembre de 2025. Es el peso mensual más alto que ha tenido el eléctrico en el mercado español hasta ahora.
En unidades, septiembre es el mes con más matriculaciones de turismos 100% eléctricos registrado hasta ahora en España: 17.649, un 70,8% más que en septiembre de 2025 y un 21% más que en junio, el récord anterior. El mercado completo también creció —94.661 turismos de todas las tecnologías, un 10,9% más que hace un año—, pero mucho menos, y de esa diferencia sale la cuota.
Tesla vuelve al primer puesto después de dos meses fuera del top 10, con 3.736 unidades y el mejor mes del Tesla Model 3 en España (2.529): es el cierre de trimestre en el que la marca concentra sus entregas. Veinte modelos con más de cien matriculaciones marcaron en septiembre su mejor registro mensual, y cinco de ellos matricularon sus primeras unidades entre finales de junio y agosto.
Dos datos más completan la fotografía. El 75% de las matriculaciones va a nombre de persona física, la proporción más alta de 2026, y las marcas de capital chino conservan el 33,6% del mercado pese al regreso de Tesla al primer puesto: el tercio que alcanzaron en agosto, cuando Tesla apenas entregó, ya no depende de su ausencia.
Qué hay detrás del 18,6%
Un récord de cuota en septiembre tiene parte de calendario. Tesla concentra sus entregas en el cierre de cada trimestre, y los septiembres de 2024 (8,7%) y 2025 (12,1%) ya fueron los meses de mayor cuota eléctrica de sus respectivos años. Lo nuevo de 2026 es el tamaño del salto: aquel 12,1% fue el techo de toda la serie hasta agosto, y un año después el mismo mes lo supera en seis puntos y medio.
Ese salto tiene tres componentes que podemos medir. El primero es Tesla, que pasa de 2.995 unidades hace un año a 3.736 (+24,7%). El segundo, mucho mayor, es todo lo demás: las marcas que no son Tesla pasan de 7.337 a 13.913 matriculaciones, casi un 90% más. El tercero es la oferta: diez de los veinte modelos que marcaron máximo mensual en septiembre no se vendían en España hace un año.
Hay un cuarto factor que la base de datos de la DGT no permite medir. La ayuda del Plan Auto+ para particulares lleva meses abierta y, según estimaciones del sector sin confirmación oficial, a mediados de septiembre tenía comprometida en torno a la mitad de su presupuesto.
Es posible que parte de los compradores haya adelantado la compra para registrar la solicitud antes de que se agote el dinero del Plan Auto+. El ministerio no publica el ritmo de solicitudes, así que ese efecto no se puede cuantificar.
El último día del mes: 2.707 matriculaciones y cuatro Tesla
El 30 de septiembre entraron en el registro de la DGT 2.707 eléctricos, el 15,3% del mes en un solo día, y entre el 28 y el 30, 5.357 (el 30,4%).
Es la concentración de fin de mes habitual en el sector, algo más marcada que en los dos septiembres anteriores (el 22,5% en los dos últimos días de 2025; el 18,6% en 2024), y esta vez sin Tesla: la marca matriculó el 89% de sus unidades antes del día 21 y solo 17 entre el 29 y el 30.
Quien empuja el cierre son BYD (868 unidades en esos dos días), Leapmotor (364), Kia (307) y Geely (292). El 66% de lo matriculado el día 30 va a nombre de persona física, así que el pico se explica más por entregas a clientes que por automatriculaciones de concesionario.
Los 25 coches eléctricos más vendidos en España en septiembre de 2026
Model 3 y Model Y: el mejor mes de los dos en España
El Tesla Model 3 suma 2.529 matriculaciones, por encima de las 2.447 de diciembre de 2024, que era su máximo, y un 28% más que en septiembre de 2025. El Model Y hace lo mismo con 1.207 (+18,7%). Entre los dos reúnen el 21,2% del mes: uno de cada cinco eléctricos matriculados en septiembre es un Tesla, y el Model 3 cuadruplica las matriculaciones del tercer clasificado.
Es el pico del lote trimestral, no la media: en julio y agosto juntos la marca había matriculado 435 unidades.
Geely, Leapmotor y los nuevos que entran en la tabla
La novedad de septiembre está entre los puestos 9 y 22. Geely coloca dos modelos seguidos: el E5, un SUV compacto que en agosto matriculó 131 unidades y en septiembre 383, y el E2, un utilitario que en su segundo mes a la venta pasa de 52 a 371.
Leapmotor mete cuatro modelos entre los 21 primeros: el B10 sigue siendo su superventas (486, su máximo), pero el B05 —290 en su cuarto mes— y el B03X —231 en el segundo— ya suman más que el B10. El T03 repite 290, también su mejor cifra.
Fuera del bloque chino también hay máximos. El Renault Twingo casi dobla su media del verano y llega a 305 unidades, el 96% a nombre de particulares. El Volvo EX30 firma 307, su mejor mes desde que se vende en España (el anterior máximo eran 209). El Volkswagen ID.3 Neo sube a 223 en su cuarto mes y el Mazda CX-6e a 170 en el tercero. El Mercedes-Benz C eléctrico se estrena con 45 matriculaciones.
Quién baja: el EV3 pierde el liderato subiendo
El Kia EV3 había ganado julio y agosto; en septiembre matricula más que en cualquiera de esos dos meses (558 frente a 454 y 433) y aun así cae al cuarto puesto. El BYD Dolphin Surf, tercero con 625, está en la misma situación: su mejor mes de 2026 y lejos de las 847 de octubre de 2025. En un mes en que el mercado crece un 87% sobre agosto, mantener la posición exige mucho más que mantener el volumen.
Las bajadas en unidades son pocas. El Škoda Elroq pasa de las 284 de agosto, su máximo de 2026, a 221; el Citroën ë-C3, de 303 a 215; y el Cupra Raval encadena su tercer descenso (478 en junio, 231, 104 y 98). El BYD Atto 3 EVO hace el movimiento contrario: de 141 a 535, casi cuatro veces más, y entra en el top 5 por primera vez.
Lo que compran los particulares: el 75% del mes
13.245 de las 17.649 matriculaciones (el 75,0%) van a nombre de persona física, el porcentaje más alto de 2026 y de cualquier septiembre: en 2023 fue el 38,9%; en 2024, el 62,6%; en 2025, el 66,9%. El crecimiento interanual del mes es, sobre todo, de compradores particulares: sus matriculaciones suben un 91,5% (de 6.915 a 13.245), frente al 28,9% de las personas jurídicas (de 3.417 a 4.404).
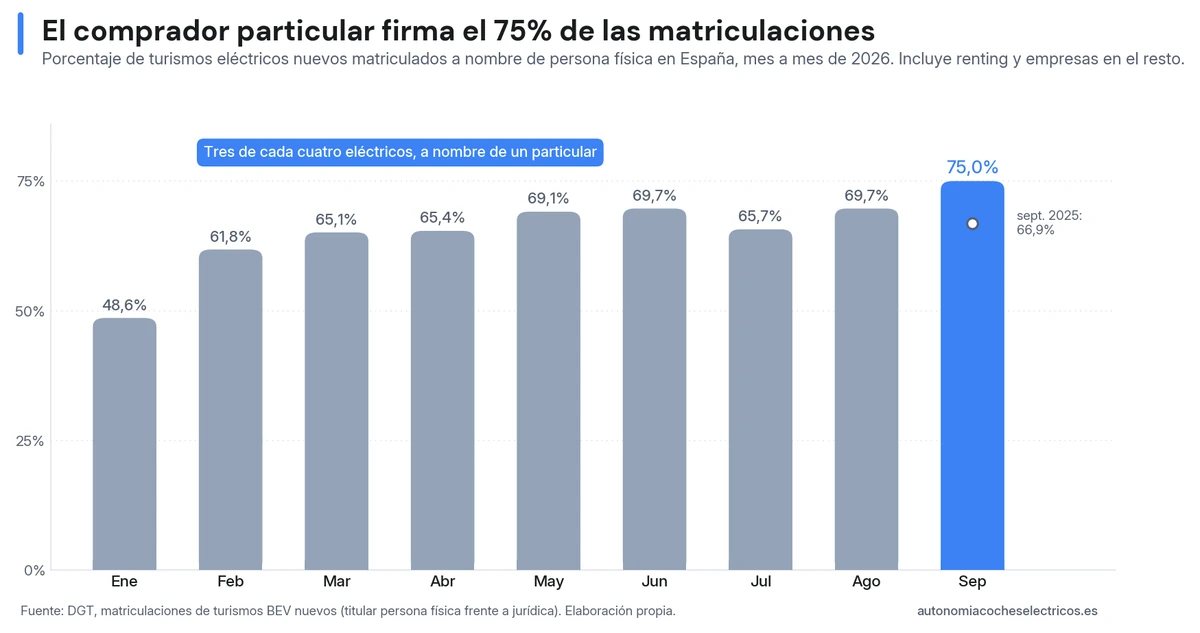
A diferencia de agosto, el ranking de particulares no cambia de líder. Y aclara el perfil del comprador de Tesla en España: nueve de cada diez Model 3 y Model Y van a nombre de una persona física, con 138 unidades en renting entre los dos modelos. Los eléctricos de precio contenido —Atto 2, B10, Twingo— siguen por encima del 90% de compra personal.
El canal de empresa se concentra en unos pocos modelos y, dentro de ellos, en usos profesionales. El BYD Seal repite el patrón de junio y agosto: 268 unidades, el 75% a nombre de empresa, y 193 de ellas —el 72% del total— corresponden a vehículos de alquiler con conductor (VTC).
El Geely E5 se parece más al Seal que a su hermano pequeño: la mitad de sus 383 unidades son de empresa y 164 son VTC, mientras que el E2 es un coche de particulares (78%). En el premium alemán el reparto se invierte: solo el 18% de los Mercedes-Benz GLC y el 29% de los CLA son compras personales.
Las marcas más vendidas: Tesla, BYD y Leapmotor en el podio
Tesla gana el mes, BYD es segunda con 2.290 unidades (+30% interanual) y Leapmotor repite por tercer mes consecutivo en el podio con 1.412, ocho veces más que las 171 de septiembre de 2025. Kia cae al cuarto puesto subiendo un 64% respecto a hace un año, y Mercedes-Benz es quinta con 773, con el GLC y el GLB en máximos y el Clase C eléctrico recién estrenado.
La comparación con el top de septiembre de 2025 mide el cambio: entonces las cinco primeras eran Tesla, BYD, Kia, Hyundai y Ford; hoy, Hyundai es decimocuarta con 360 unidades y Ford ha salido del top 15.
Geely: de 183 a 754 en un mes
La sexta marca del mes no vendía nada en septiembre de 2025. Geely matriculó sus primeras 36 unidades en abril de 2026, pasó de 86 en julio a 183 en agosto y en septiembre multiplica por cuatro hasta 754.
Leapmotor necesitó de septiembre de 2025 a julio de 2026 para pasar de 171 a 779 unidades mensuales; Geely ha ido de 36 a 754 entre abril y septiembre, con la salvedad de que parte del volumen del E5 lo ponen las flotas de VTC.
El bloque chino mantiene el tercio aunque Tesla vuelva a liderar
Las marcas de capital chino suman 5.926 matriculaciones, el 33,6% del mercado eléctrico. El 33,8% de agosto tenía una explicación ajena al bloque: Tesla, que no forma parte de él, matriculó solo 304 unidades, el mercado se encogió y las mismas ventas chinas pesaban más sobre un total menor. En septiembre Tesla recupera el primer puesto con 3.736 unidades y el bloque chino apenas cede dos décimas, porque su volumen ha crecido al mismo ritmo que el mercado: 2.351 unidades hace un año (cuando pesaba el 22,8%), 3.194 en agosto y 5.926 ahora.
Lo que ha cambiado por dentro es el reparto. BYD sigue siendo la mayor marca china (2.290), y Leapmotor (1.412), Geely (754), Deepal (384) y XPENG (338, decimosexta marca del mes) suman juntas 2.888 unidades, más que BYD. Las marcas chinas sin BYD suponen el 20,6% del mercado (19,4% en agosto); durante el primer semestre no pasaron del 12,5%.
Tesla gana el mes y pierde el trimestre
Los 3.736 de septiembre responden al calendario de Tesla: la marca agrupa sus entregas en el último mes de cada trimestre y deja casi vacíos los dos anteriores (131 en julio, 304 en agosto). La diferencia entre un mes y otro es de calendario, no de demanda, así que Tesla se lee por trimestres —el mecanismo lo contamos a fondo en el artículo de abril, cuando la marca cayó al puesto 12—. Y leída por trimestres, la foto es otra.
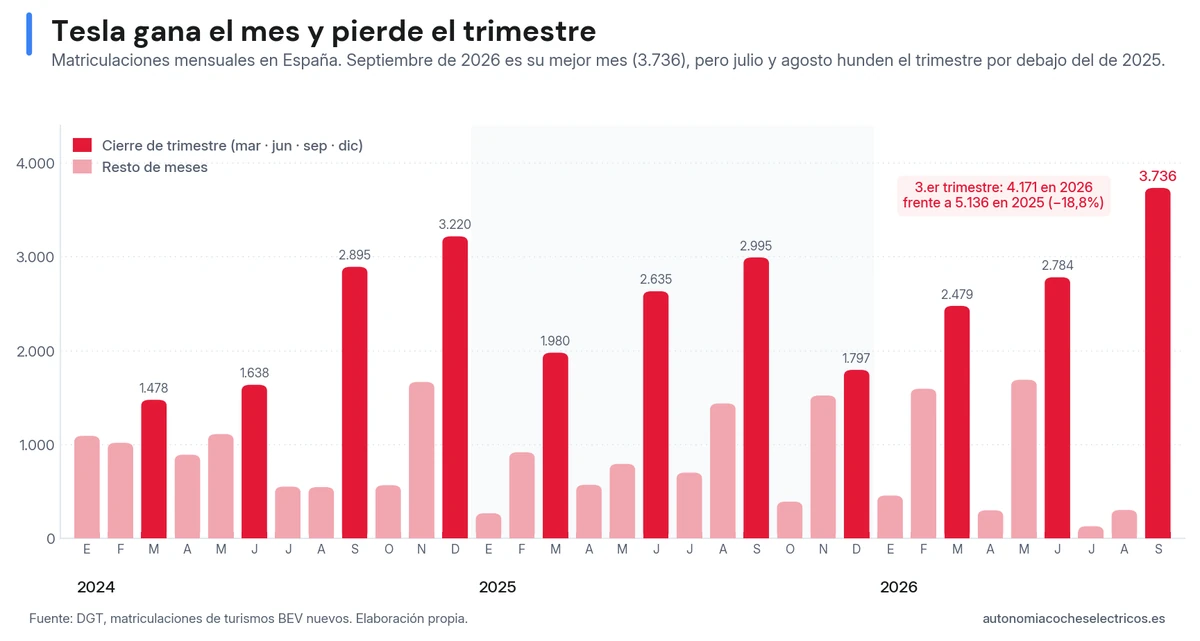
Entre julio y septiembre, Tesla matriculó 4.171 unidades: un 12,7% menos que en el trimestre anterior y un 18,8% menos que en el tercer trimestre de 2025, mientras el mercado eléctrico —11.058 matriculaciones en julio, 9.447 en agosto y 17.649 en septiembre— crecía un 3,3% y un 44% en esas mismas comparaciones. Su cuota trimestral ha bajado del 19,4% de hace un año al 10,9%. El mejor mes de la marca en España no compensa un trimestre en el que ha vendido menos que hace tres meses y menos que hace un año.
El mismo patrón se ve en septiembre: Tesla fue el 45,3% de los eléctricos matriculados en septiembre de 2024, el 29,0% en 2025 y el 21,2% en 2026. Vende más unidades cada año en su mes fuerte y pesa cada vez menos, porque el mercado que la rodea crece más deprisa. En el acumulado de enero a septiembre, sus 13.480 matriculaciones son un 9,5% más que las de 2025 y el 13,1% del mercado, frente al 16,7% del año pasado.
Queda la carrera por el año. Después de agosto, BYD aventajaba a Tesla en 2.193 unidades; septiembre reduce la diferencia a 747 (14.227 frente a 13.480). El cuarto trimestre decidirá: octubre, primer mes de trimestre, ha sido de pocas entregas para Tesla los dos últimos años (393 unidades en 2025, 568 en 2024) y diciembre, de muchas (1.797 en 2025, 3.220 en 2024). BYD, mientras tanto, no ha bajado de 1.000 unidades mensuales en todo 2026.
Así va 2026: 102.955 en nueve meses, casi todo 2025
Entre enero y septiembre, España suma 102.955 turismos eléctricos nuevos matriculados, un 39,3% más que los 73.894 del mismo periodo de 2025. La referencia que mejor sitúa la cifra es el año pasado completo: 2025 cerró con 104.059 matriculaciones, y a 30 de septiembre de 2026 faltan 1.104 para igualarlo. Al ritmo de septiembre, son dos días de octubre.
La serie larga muestra el cambio de escala. El mismo periodo de 2024 cerró con 39.177 eléctricos: el mercado se ha multiplicado por 2,6 en dos años, y la cuota acumulada de enero a septiembre ha pasado del 5,3% de 2024 al 8,6% de 2025 y al 11,2% de 2026. El crecimiento de este año, 29.061 unidades más, solo queda por debajo del salto de 2025 (34.717), que partía de un 2024 casi plano.
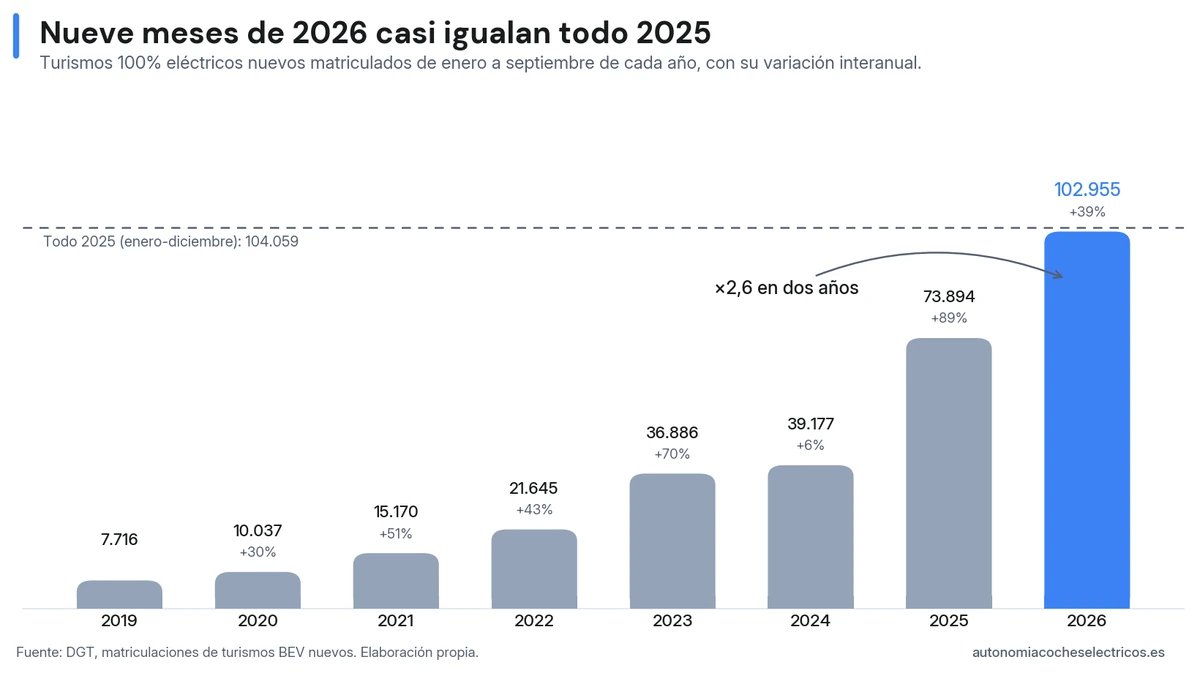
Entre las marcas, Leapmotor es sexta con 4.597 unidades, a 66 de Renault, y con un ritmo mensual que dobla el de la marca francesa en septiembre. Entre los modelos, el Tesla Model 3 ha abierto con septiembre una ventaja de casi 3.500 unidades sobre el segundo, que es el otro Tesla.
El eléctrico dentro del mercado total: adelanta al híbrido enchufable
De los 94.661 turismos matriculados en septiembre, el híbrido no enchufable sigue siendo mayoritario con el 42,5%. El cambio está en el segundo escalón: el eléctrico puro (18,6%) supera por primera vez en 2026 al híbrido enchufable (14,9%), y lo hace por 3.524 unidades. De enero a agosto el PHEV había ido siempre por delante, aunque en agosto solo por 139.
Los térmicos puros —gasolina y diésel sin ninguna electrificación— se quedan en el 20,0%, frente al 30,0% de septiembre de 2025: diez puntos menos en un año.
Sumado todo lo que se enchufa —eléctricos, híbridos enchufables y eléctricos de autonomía extendida: 32.067 turismos—, el 33,9% de las matriculaciones de septiembre lleva cable, frente al 23,9% de hace un año. Uno de cada tres coches nuevos ya se carga en un enchufe y, por primera vez en el año, más de la mitad de esos vehículos son eléctricos puros.
Octubre dirá si septiembre ha sido un pico de calendario o un nivel nuevo, y hay dos cifras que seguir. La primera es el mercado sin Tesla: si en un mes sin cierre de trimestre se mantiene por encima de las 10.000 unidades (en julio fueron 10.927 de las 11.058 totales, el mejor registro hasta ahora), el nivel de septiembre tiene base propia. La segunda es el 75% de particulares, que puede moverse según lo que ocurra con el presupuesto del Plan Auto+.
Lo que septiembre ya ha fijado es la escala: solo faltan 1.104 unidades para que 2026 iguale las matriculaciones eléctricas de todo 2025, con tres meses aún por sumar.
Metodología y fuente de datos
Los datos de este artículo proceden de la base de datos oficial de matriculaciones de la Dirección General de Tráfico (DGT), dependiente del Ministerio del Interior de España.
Hemos aplicado los siguientes filtros a los datos brutos:
- Tipo de vehículo: Turismo. Quedan fuera furgonetas, comerciales ligeros, camiones, autobuses, motocicletas y vehículos mixtos.
- Tipo de propulsión: Eléctrico de batería (BEV). Se excluyen híbridos enchufables (PHEV), híbridos (HEV) y eléctricos de autonomía extendida (REEV).
- Nuevo/Usado: Vehículo nuevo. Quedan fuera las matriculaciones de segunda mano.
- Bloque chino: agrupa las marcas controladas por grupos empresariales de origen chino (BYD, Leapmotor, Geely, Deepal, XPENG, MG, Omoda, Jaecoo, Lynk & Co, Smart y Zeekr, entre otras), independientemente del país de fabricación del vehículo. No equivale, por tanto, a "coches fabricados en China". No incluye KGM (coreana) ni DS (francesa).
- Canal de compra: el ranking principal incluye todas las matriculaciones (particulares, empresas y renting). Calculamos el desglose de particulares sobre la misma base de datos de la DGT, filtrando las matriculaciones a nombre de persona física, y el de VTC filtrando el servicio "alquiler con conductor".
Las cifras reflejan matriculaciones de turismos 100% eléctricos nuevos durante septiembre de 2026, con datos cerrados a 30 de septiembre de 2026, e incluyen tanto compras de particulares como de empresas y renting. Las comparaciones con meses y años anteriores las hemos recalculado con la misma metodología sobre la base completa, por lo que pueden diferir ligeramente de las cifras publicadas en artículos previos. Los datos de cuota sobre el mercado total de turismos proceden de la misma fuente, con todas las tecnologías de propulsión.